
Housing Finance Strategy
年収900万円で6,000万円の家は無謀?
自営業×公務員夫婦が選んだ
「将来のコストを削る」究極の住宅ローン戦略
ローン返済額だけを見て家づくりを判断すると、住み始めてから苦しくなります。 大切なのは、借金額ではなく、住んだ後まで含めた支出の総額です。
借入額
6,000万円
数字だけ見ると大きいが、判断材料としては不十分
世帯年収
900万円
自営業300万円 + 公務員600万円
本当に見るべき指標
35年総コスト
返済額 + 光熱費 + 修繕費 + インフレ
Conclusion
結論:住宅ローン単体ではなく「住居費の総月額」で比べる
6,000万円の家が高いかどうかは、住宅ローンの返済額だけでは判断できません。 本当に比べるべきなのは、住宅ローン + 光熱費 - 住宅ローン控除で見た実質負担です。賃貸なら家賃 + 光熱費と比べる。マンション購入を検討しているなら、マンションのローン + 修繕積立金 + 管理費 + 駐車場代 + 光熱費 - 住宅ローン控除まで含めて比較するのがおすすめです。
注文住宅
住宅ローン + 光熱費 - 住宅ローン控除
賃貸
家賃 + 光熱費
マンション購入
ローン + 修繕積立金 + 管理費 + 駐車場代 + 光熱費 - 住宅ローン控除
Intro Dialogue
まずは、よくある不安から
相談者
世帯年収900万円で6,000万円の家って、やっぱり無謀ですか? 返済が怖くて決めきれません。
アドバイザー
借入額だけで見ると不安になります。ただ、本当に見るべきなのは毎月の返済額だけではなく、35年間の総支出です。
相談者
総支出というと、住宅ローン以外に何を含めればいいんですか?
アドバイザー
光熱費、修繕費、外装メンテナンス、そしてインフレです。高性能住宅は初期費用が高くても、将来コストを削る設計にできます。
相談者
つまり『高い家=危険』じゃなくて、『安く見える家が将来高くつく』こともあるんですね。
アドバイザー
その通りです。今回は、自営業300万円×公務員600万円の夫婦が、なぜ6,000万円を適正だと判断したのかを具体的に整理します。
1. はじめに
住宅ローンは「借金額」より「支出の総額」で考える
「年収の何倍までなら安全か」「毎月いくらなら払えるか」という問いは、 住宅ローンの入り口としては正しいです。ただし、その視点だけでは不十分です。 家は住んだ後に、光熱費、修繕費、外壁メンテナンス、設備交換といった支出を 何十年も発生させます。さらにインフレが進めば、今は小さく見える固定費の差が、 長期では大きな差になります。
だからこそ、判断軸はローン返済額ではなく、生涯コストです。注文住宅のファイナンスは、目先の月額を抑えるゲームではなく、 35年間の総支出を最適化する設計だと考えた方が失敗しにくくなります。
2. 実録
わが家のペアローン戦略
わが家は、夫が自営業で年収300万円、妻が公務員で年収600万円の世帯です。 単純な年収倍率だけ見ると、6,000万円は高く見えるかもしれません。 ただ、実際には収入の性質が違うからこそ、組み方次第で家計はかなり安定します。
さらに大きかったのが住宅ローン控除です。ペアローンにしたことで夫婦それぞれが控除を使え、 わが家では合計でおよそ30万円が戻ってきた年がありました。 控除額は借入残高、所得税・住民税、住宅性能などで変わりますが、 「毎月の返済額」だけでなく「税金がどれだけ戻るか」まで含めて見ると、 6,000万円という数字の見え方はかなり変わります。
3. 設備選び
「高い家」が実は「安い」こともある
初期投資を抑えると、契約時は安心できます。ただし、家づくりでは イニシャルコストを削ったぶんだけ、ランニングコストや修繕コストが後ろに回るケースが多いです。 だからこそ、将来の障害コストを意識した設備投資は合理的です。
断熱等級6
冷暖房効率を底上げし、夏冬の光熱費を圧縮。室温の安定はヒートショック対策や睡眠の質にも直結します。
太陽光発電 + エコワン
電気とガスを分散して持つことで、どちらかの価格が上がっても家計のダメージを和らげられます。エネルギー高騰への保険として機能します。
メンテナンス負担の低い外装
初期費用を少し積んで塗り替えや補修の頻度を下げると、10年後・15年後の大きな出費を避けやすくなります。
4. 実際の光熱費
住んでみた光熱費を、そのまま公開します
「高性能住宅は光熱費が下がる」と言われても、実際の数字を見ないと判断できません。 そこで、わが家の2026年1月〜10月の電気代とガス代を、請求画面のグラフから読み取って並べました。
10か月の光熱費合計
約12.4万円
電気+ガス(2026年1〜10月)
月平均
約1.2万円
冬の暖房費を含めた平均
ガス代の最高月
2,670円
給湯はヒートポンプが中心
数値を表で見る
| 月 | 電気代 | ガス代 | 合計 |
|---|---|---|---|
| 1月 | 20,000円 | 2,610円 | 22,610円 |
| 2月 | 19,400円 | 2,470円 | 21,870円 |
| 3月 | 12,500円 | 2,670円 | 15,170円 |
| 4月 | 9,700円 | 2,630円 | 12,330円 |
| 5月 | 6,400円 | 2,490円 | 8,890円 |
| 6月 | 4,900円 | 1,870円 | 6,770円 |
| 7月 | 5,600円 | 2,080円 | 7,680円 |
| 8月 | 7,100円 | 2,180円 | 9,280円 |
| 9月 | 7,100円 | 2,160円 | 9,260円 |
| 10月 | 7,900円 | 2,660円 | 10,560円 |
ガス代は1年中ほぼ2,000円台
給湯はエコワン(ハイブリッド給湯器)で、お湯の大半を電気のヒートポンプでつくり、ガスは補助として使う仕組みです。 そのため、冬でもガス代はほとんど増えず、最も高い月でも3,000円を下回りました。
電気代は冬に2万円、春〜秋は5,000〜8,000円
1〜2月は暖房を使い、日照時間も短いため、電気代は約2万円まで上がりました。 一方で5月以降は、太陽光で発電した電気を昼間にそのまま使えるので、エアコンを使う夏でも5,000〜8,000円台に収まっています。
電気とガスを合わせた10か月の合計は約12.4万円、月平均で約1.2万円です。 冬の数か月だけを見ると高く感じますが、1年を通して見ると、断熱性能と設備への投資が毎月の支出を確実に押し下げていると実感しています。
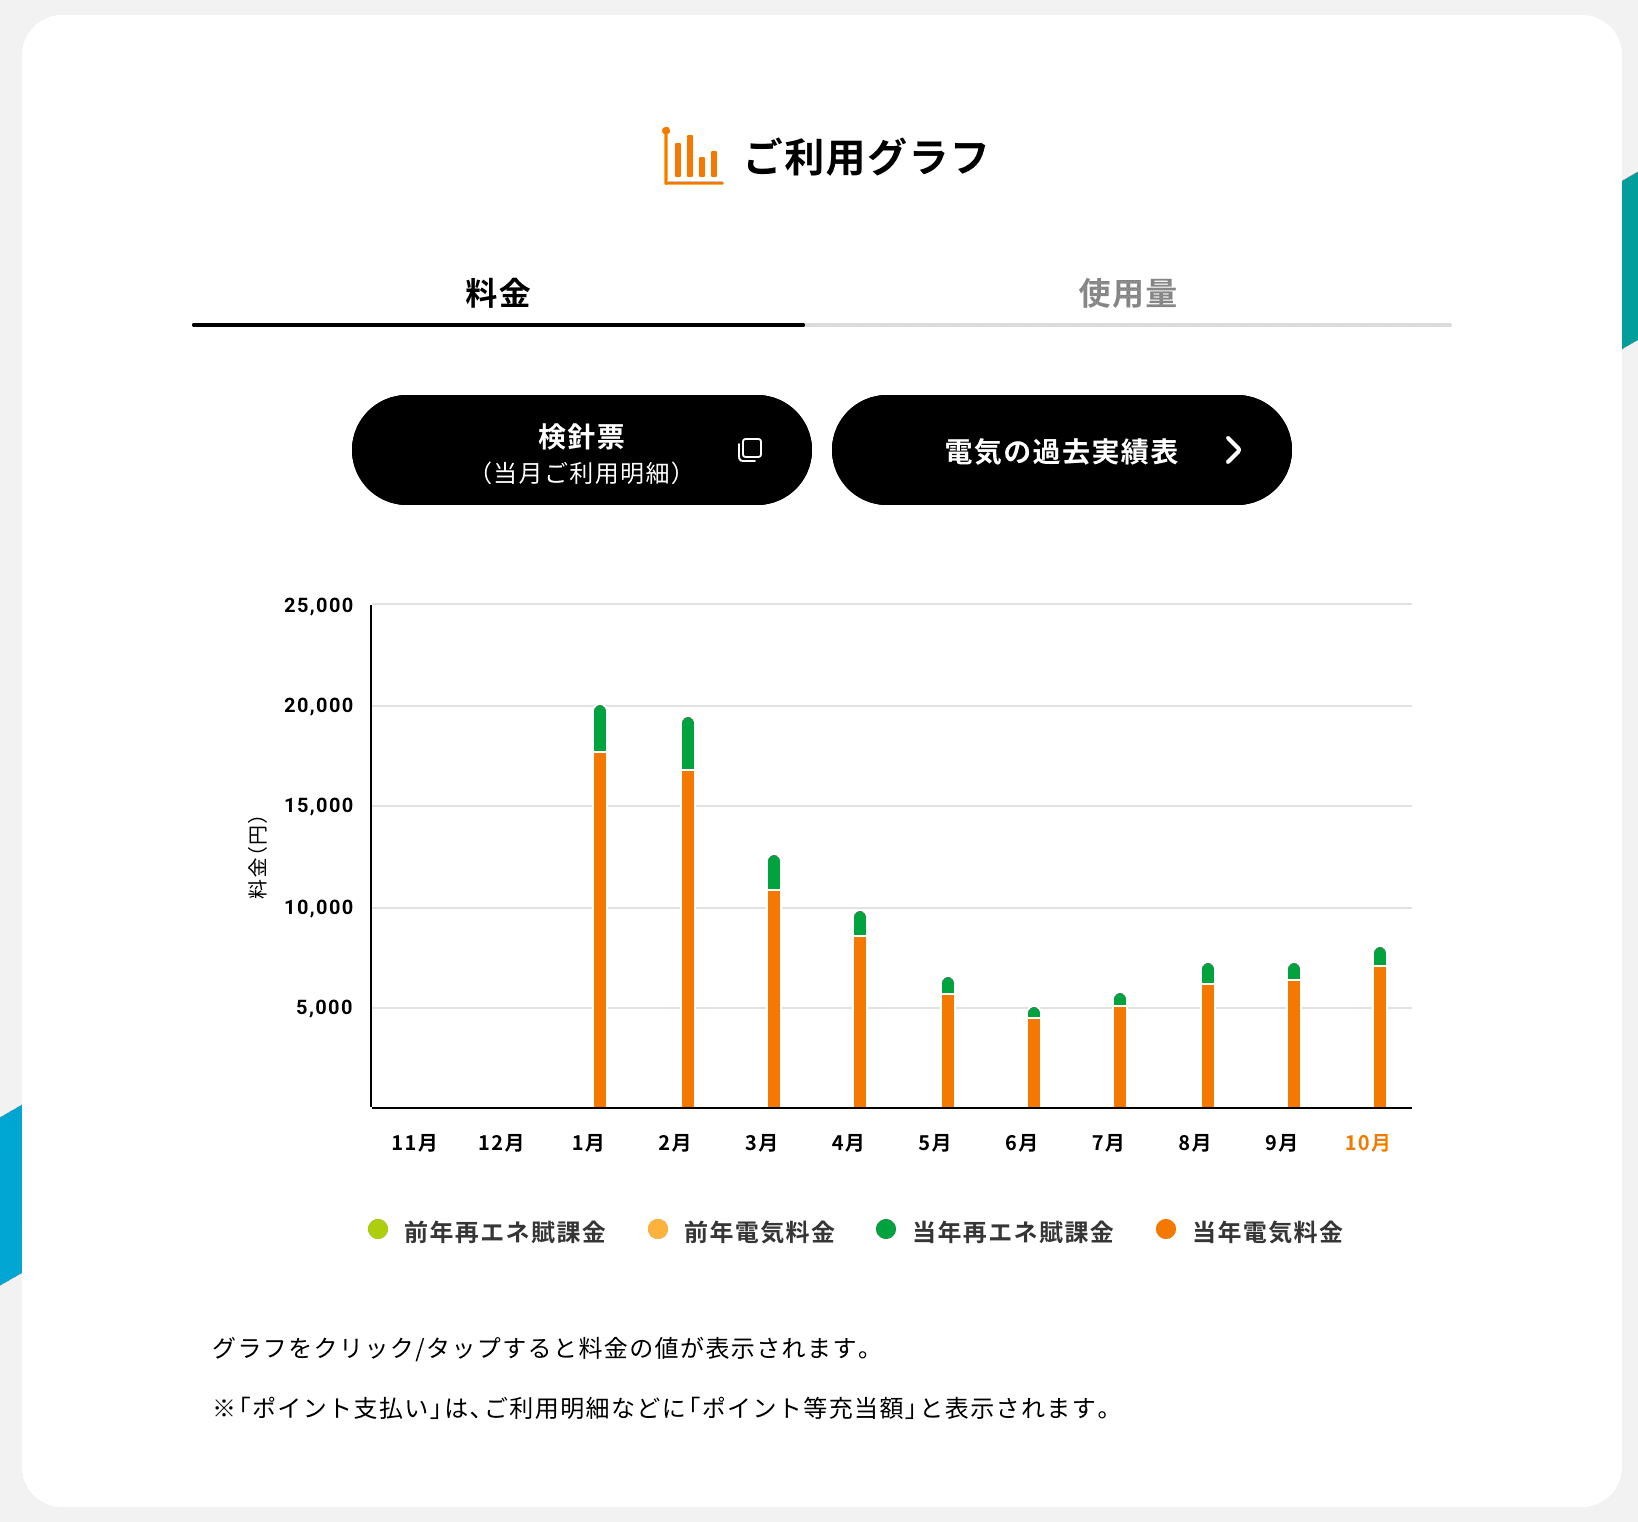
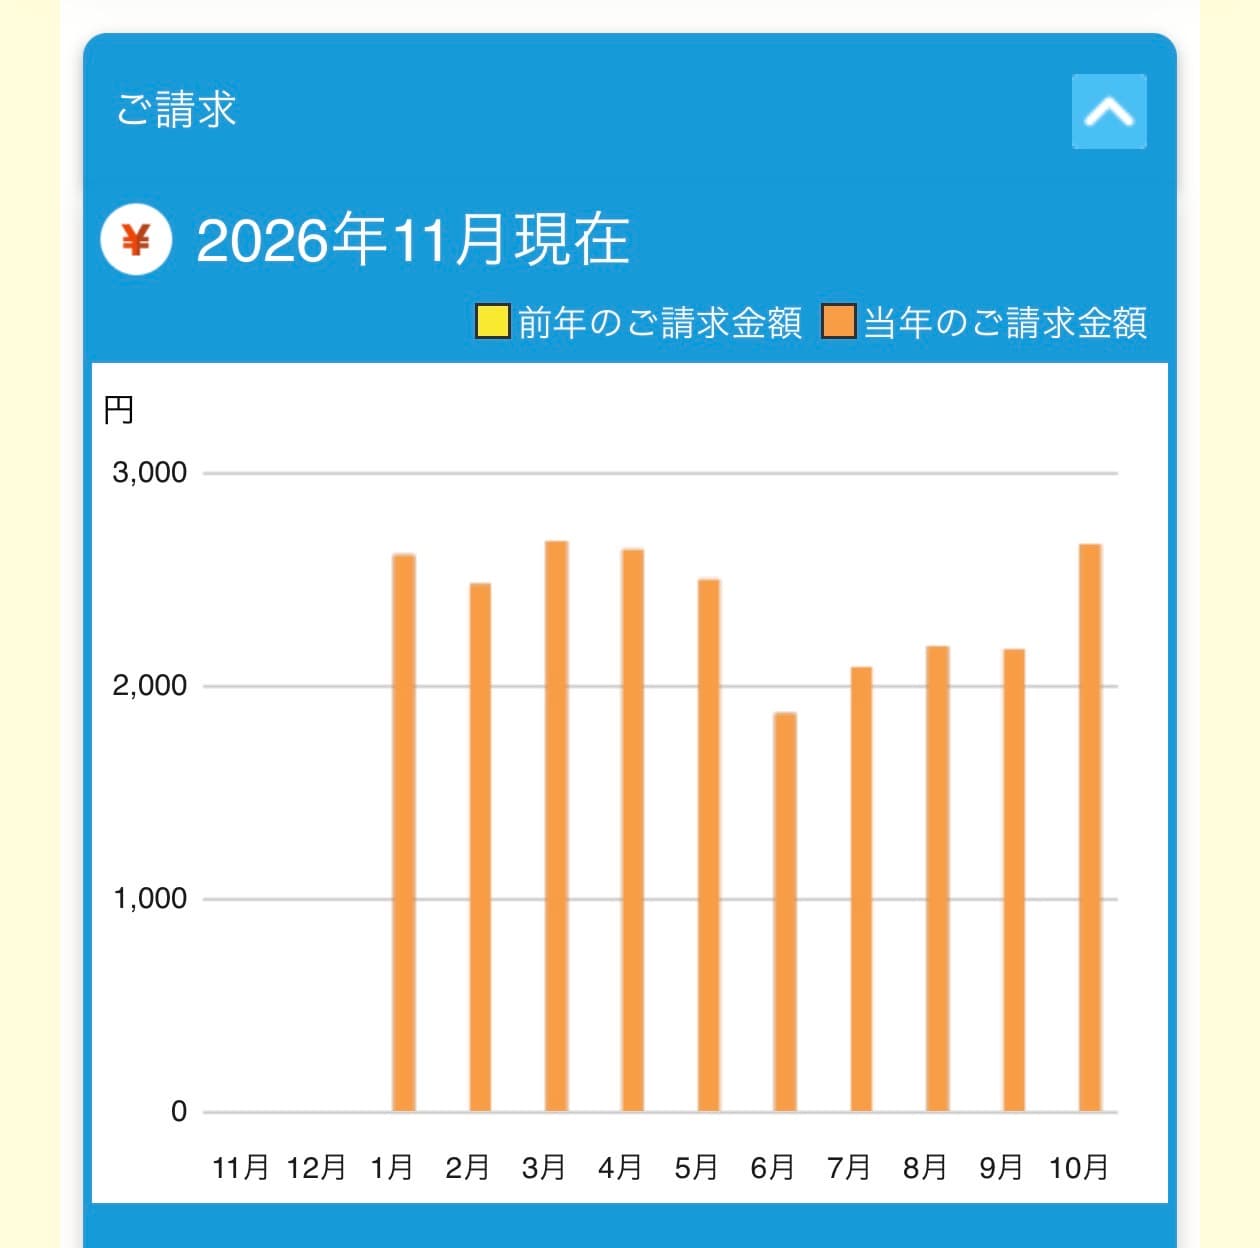
※金額は請求画面のグラフから読み取った概算です(電気は100円、ガスは10円単位で丸めています)。 電気代は電力会社から買った分の金額で、太陽光の売電収入は含みません。
5. マクロ視点
インフレ時代は、現金より家計耐性が重要
現金の安心は、インフレ局面では目減りする
物価が上がる時代は、手元現金の購買力が下がります。低金利で固定資産を持つことは、実質的に借金の価値が薄まる方向に働きます。
高性能住宅は『消費』だけで終わりにくい
断熱性や設備性能が高い家は、中古で見たときにも説明しやすい価値が残りやすく、住み替えや売却の際の防御力になります。
金利は単体で見るのではなく、家計全体で考える
固定金利は返済額が読める安心があり、変動金利は当初負担を軽くしやすい選択です。重要なのは、金利差よりも将来の家計耐性です。
6. 診断
失敗しないための住宅ローン診断
借入可能額ではなく、耐えられる家計かどうかを確認してください。 下の5項目に明確に答えられるほど、判断の精度は上がります。
- 1
自営業の収入が落ちた年でも、公務員側の収入で固定費を支えられるか。
- 2
安い仕様で建てた場合の修繕費を、30年スパンで見積もっているか。
- 3
電気代が1.5倍になっても、断熱性や創エネで家計が崩れないか。
- 4
住宅ローン控除、保険、教育費まで含めてキャッシュフローを見ているか。
- 5
売却や住み替えを考えたときに、性能面で説明しやすい家になっているか。
7. まとめ
今の「安心」より、将来の「自由」を買う
6,000万円という借入額だけを見ると、誰でも一度は身構えます。 ただ、注文住宅の本質は、今の支払いを小さく見せることではありません。 将来にわたって発生する光熱費、修繕費、設備更新費、そしてインフレまで含めて、 どちらが自由を残せるかを比較することです。
わが家にとっては、ペアローン × 高性能住宅という組み合わせが、単なる背伸びではなく、35年間のトータルコストを削るための合理的な選択でした。 家を建てることは借金を背負うことでもありますが、同時に、将来の光熱費高騰やインフレから家計を守るシェルターを持つことでもあります。